


인천시사회복지관협회 연구에서 제시한 ESG 성과지표8


- ESG와 지속가능한 사회복지실천하기 By 김용길
- 2026-09-03
- 60
- 0
- 0
다섯 번째로 G(Governance)의 실천방법으로 제시한 ‘회계 및 사업 실적 투명성’이란
사회복지시설에서는 보조금 및 후원금 등의 재원으로 기관을 운영하기 때문에
투입되는 예산을 투명하고 적정하게 집행해야 하는 책무가 있다.
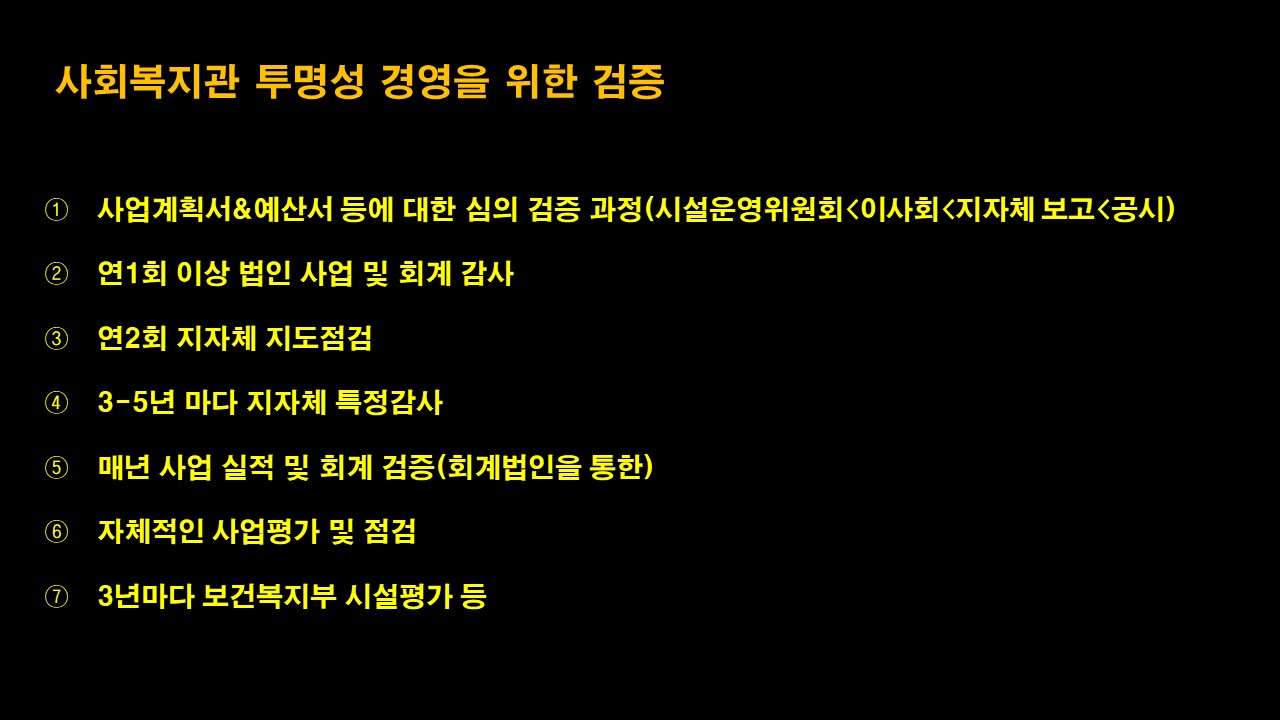
이러한 책무성을 이해하기 위해 매년 회계전문가에게 예산집행 및 사업실적에 대한
적합성 평가를 받아 공시하고 있고, 매년 법인 회계 감사를 통해
회계서류 및 예산집행에 대한 점검을 받아 해당 지자체에 보고하고 있다.
또한 자치구로부터 운영에 대한 지도점검을 연2회 받기도 하고
보건복지부로부터는 3년마다 시설운영 평가를 받고 있기도 하다.
이 밖에도 연2회 기관 자체적으로 각종 사업서류 및 회계서류에 대한
평가와 점검을 통해 혹시 누락되거나 오류가 난 부분에 대해서 보완을 진행하고 있다.
이러한 일련의 모든 과정과 점검 등이 기관 운영 및 회계와
사업 실적 투명성을 확보하는 노력이라 볼 수 있다.
여섯 번째로 G(Governance)의 실천방법으로 제시한 ‘ESG추진위원회 구성’은
ESG를 기관운영에 적용함에 있어서 그 추진 동력과 공식력을 갖기 위한
기본적인 조직 혹은 구조라 보면 될 것 같다.
반드시 있어야 하는 것은 아니지만 좀더 체계적이고 투명하고 공신력 있는
운영구조를 갖기 위해 필요한 조직 구조임에는 틀림없다.
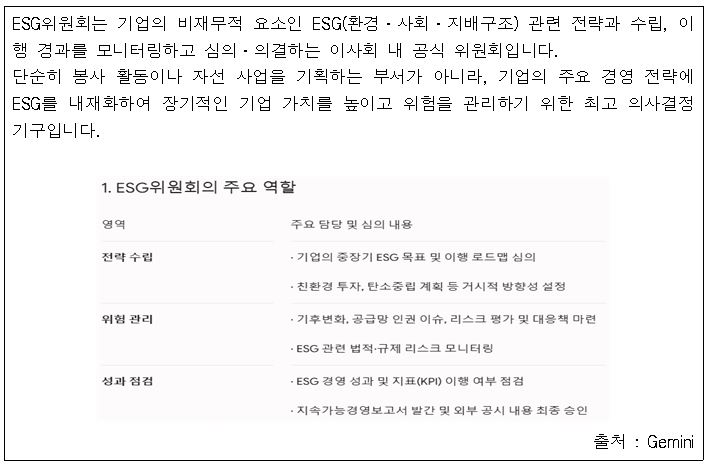
ESG기업은 ESG를 경영에 도입할 때 가장 중요한 부분으로 보는 것 중에 하나가
ESG추진위원회 등과 같은 조직 기구를 구성하는 것으로 보고 있다.
그리고 그 추진위원회를 통해 ESG가 정상적으로 반영되고 있는지
모니터링하고 계획대비 성과에 대한 부분도 객관적으로 점검하는 역할을 하고 있다.
따라서 ESG를 적용하는 기관에서는 가장 중요한 요소로 보고 있는
ESG추친위원회 혹은 ESG실행위원회 등과 같은 추진체계를 꼭 고려해야 할 것이다.
모든 사회복지기관에서 ESG경영을 선언하고 추진함에 있어서
본 위원회가 필수적으로 설치되지는 않고 있지만 이러한 위원회를 설치하여 운영하는
기관의 경우(예로 생명의전화종합사회복지관, 중곡종합사회복지관 등)
이 위원회에는 직원대표, 주민대표, ESG 외부전문가 등으로 구성하여
다양성과 투명성을 갖도록 하는 하였으며, 모든 추진위원들은 기본적으로
ESG에 대한 전문적인 이해를 갖고 기관에서 추진하고자 하는
ESG가치의 적절성, 방향성, 모니터링 및 평가 등을 객관적으로 검증하는 역할을 하고 있다.
관련 콘텐츠 보기
-
ESG복지경영의 시작은 생활속 실천에서 부터 김용길 ESG와 지속가능한 사회복지실천하기 2026-08-10
-
‘좋은 일을 하는 조직’을 넘어 ‘증명하는 조직’으로! 김춘광 사회적경제 탐구와 생활 2026-07-26
-
인천시사회복지관협회 연구에서 제시한 ESG 성과지표6 김용길 ESG와 지속가능한 사회복지실천하기 2026-07-21
-
인천사회복지관협회 연구에서 제시한 ESG 성과지표5 김용길 ESG와 지속가능한 사회복지실천하기 2026-07-13
-
인천사회복지관협회 연구에서 제시한 ESG 성과지표4 김용길 ESG와 지속가능한 사회복지실천하기 2026-06-29
활동가의 최신 글 보기
-
-
인천시사회복지관협회 연구에서 제시한 ESG 성과지표7 김용길 ESG와 지속가능한 사회복지실천하기 2026-08-03
-
-
-
댓글
댓글
댓글 0개